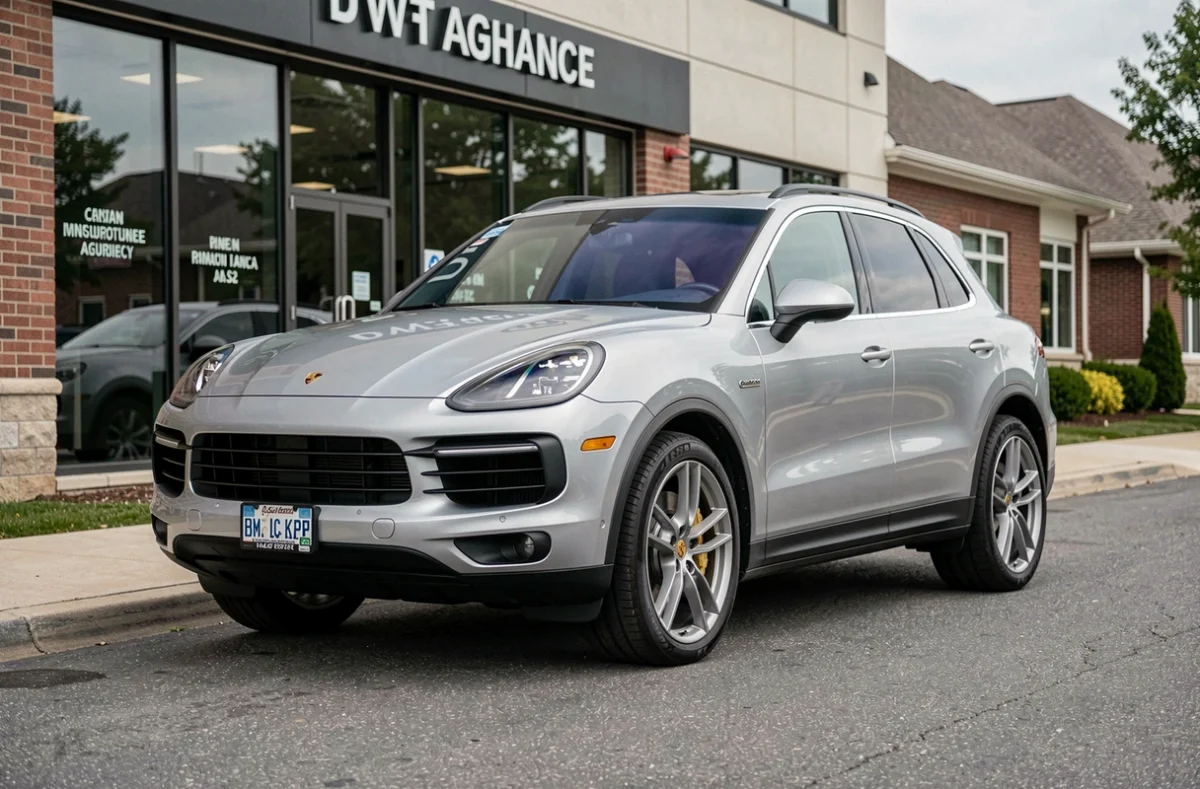
L’assurance pour une Cayenne S Magnum ne se gère pas comme celle d’un SUV ordinaire. La préparation Magnum – qu’elle touche la carrosserie, les jantes, la puissance ou les équipements intérieurs – change radicalement la façon dont un assureur évalue le véhicule. Mal déclarée ou mal documentée, elle peut transformer un sinistre en litige long et coûteux. Voici les leviers concrets pour payer moins cher sans fragiliser votre couverture.
Déclarer la préparation Magnum : ce qui change dans le contrat
Un Cayenne S Magnum n’est pas le même véhicule qu’un Cayenne S de série aux yeux d’un assureur. La préparation modifie la valeur réelle du véhicule et, selon sa nature, le niveau de risque déclaré.
Si la préparation inclut une modification de puissance ou tout élément qui change les caractéristiques techniques inscrites sur la carte grise, cette modification doit être signalée à l’assureur. Ne pas le faire expose à une réduction d’indemnité, voire à une exclusion de garantie en cas de sinistre.
Faire chiffrer séparément le véhicule d’origine et sa préparation est la première démarche à engager. Obtenez par écrit la confirmation que chaque transformation est acceptée et couverte. Conservez les factures de la préparation, des photos détaillées et tout rapport d’expertise : une valeur d’expertise déposée au contrat ne garantit pas automatiquement une indemnisation à ce montant si elle n’est pas contractualisée explicitement.
Formule d’assurance Cayenne S : tous risques ou valeur agréée ?
Pour un véhicule préparé dont la valeur dépasse largement la cote Argus, une formule tous risques classique peut être insuffisante. La valeur retenue en cas de perte totale est souvent calculée sur la valeur de remplacement du marché, sans tenir compte des équipements ajoutés par la préparation Magnum.
La valeur agréée est une clause qui fixe contractuellement le montant d’indemnisation en cas de destruction ou de vol. Elle évite la discussion au moment du sinistre. Elle se négocie à la souscription, avec une expertise préalable du véhicule.
Selon l’usage que vous en faites, une autre piste mérite d’être explorée : l’assurance collection. Elle s’applique à des véhicules de plus de trente ans, ce qui exclut les générations récentes du Cayenne. En revanche, pour un Cayenne S Magnum d’une première génération atteignant cet âge, les conditions tarifaires d’une formule collection peuvent être nettement plus avantageuses qu’un contrat auto standard.
Comparer le coût global, pas seulement la prime
Sur un véhicule de cette catégorie, se focaliser uniquement sur la prime mensuelle est une erreur de calcul. Ce qui détermine le vrai coût d’un contrat, c’est le détail de ce qu’il couvre – et de ce qu’il exclut.
Avant de signer ou de renouveler, vérifiez systématiquement ces points :
- La franchise en cas de sinistre : une prime basse avec une franchise élevée peut revenir plus cher qu’un contrat légèrement plus cher avec une franchise raisonnable, surtout sur un véhicule dont les pièces et la main-d’oeuvre sont onéreux.
- La couverture des équipements et pièces ajoutés par la préparation : certains contrats couvrent les accessoires jusqu’à un certain montant, d’autres les excluent sauf avenant spécifique.
- Les exclusions liées aux modifications : un contrat généraliste peut contenir une clause excluant les véhicules modifiés ou les sinistres survenus lors d’une utilisation sportive. A vérifier ligne par ligne.
- La valeur retenue en perte totale : comparez la formule de calcul proposée (valeur vénale, valeur de remplacement, valeur agréée) et vérifiez qu’elle tient compte des modifications.
Réduire la prime d’assurance sur un Cayenne S Magnum
Plusieurs leviers permettent d’agir sur le tarif sans réduire les garanties qui protègent vraiment ce type de véhicule.
Le kilométrage annuel déclaré est l’un des plus efficaces. Si le Cayenne S Magnum est un second véhicule ou roule peu, déclarez précisément le kilométrage réel. Un usage quotidien et un usage occasionnel ne génèrent pas le même profil de risque, et certains assureurs proposent des formules ajustées à l’usage réel.
Le lieu de stationnement habituel joue aussi sur la prime. Un garage fermé, une résidence sécurisée ou une enceinte avec surveillance réduisent le risque de vol – particulièrement pertinent pour un véhicule préparé dont la valeur est élevée.
Enfin, comparer plusieurs assureurs spécialisés véhicules de prestige plutôt que de passer uniquement par un comparateur généraliste donne souvent accès à des contrats mieux calibrés pour ce type de profil. Les assureurs spécialisés sont plus à l’aise avec les déclarations de modifications et proposent plus souvent des clauses de valeur agréée.
Reprogrammation moteur et assurance : un point à ne pas négliger
Si la préparation Magnum inclut une reprogrammation moteur, ce point mérite une attention particulière. Une modification de puissance change le risque déclaré et doit être communiquée à l’assureur. La question n’est pas de savoir si l’assureur l’acceptera, mais de s’assurer que la réponse est formalisée par écrit.
Un assureur qui accepte la modification vous protège. Un assureur qui ne l’a jamais su peut refuser de couvrir un sinistre lié au moteur, ou contester la validité du contrat. Le délai de déclaration d’une modification varie selon les contrats – vérifiez cette clause avant toute transformation.
La prime peut augmenter après déclaration d’une hausse de puissance. Mais cette augmentation reste préférable à une indemnisation refusée ou réduite lors d’un sinistre impliquant le moteur reprogrammé.
Pour l’assurance d’un Cayenne S Magnum, le vrai levier tarifaire n’est pas de cacher des informations pour obtenir une prime plus basse, mais de trouver l’assureur qui valorise correctement le véhicule et son usage. Un contrat bien calibré dès la souscription coûte souvent moins cher sur la durée qu’un contrat mal adapté qui génère des litiges au moment du sinistre.